Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
L'administration conteste la valeur d'un bien déclaré pour une succession, une donation, une vente ou l'IFI ? Nous établissons sa valeur vénale à la bonne date, dans un rapport motivé qui soutient votre réponse jusqu'à la commission de conciliation. Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30






Lors d'un contrôle fiscal, l'administration peut rectifier la valeur déclarée d'un bien quand elle la juge inférieure à sa valeur vénale réelle : succession, donation, vente, IFI. C'est à elle de prouver l'insuffisance. L'expertise immobilière y répond par une valeur argumentée, dans vos observations, devant la commission de conciliation puis, si besoin, devant le juge.
Particulier, entreprise ou conseil : décrivez le bien, l'impôt en cause et la date de la proposition de rectification ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
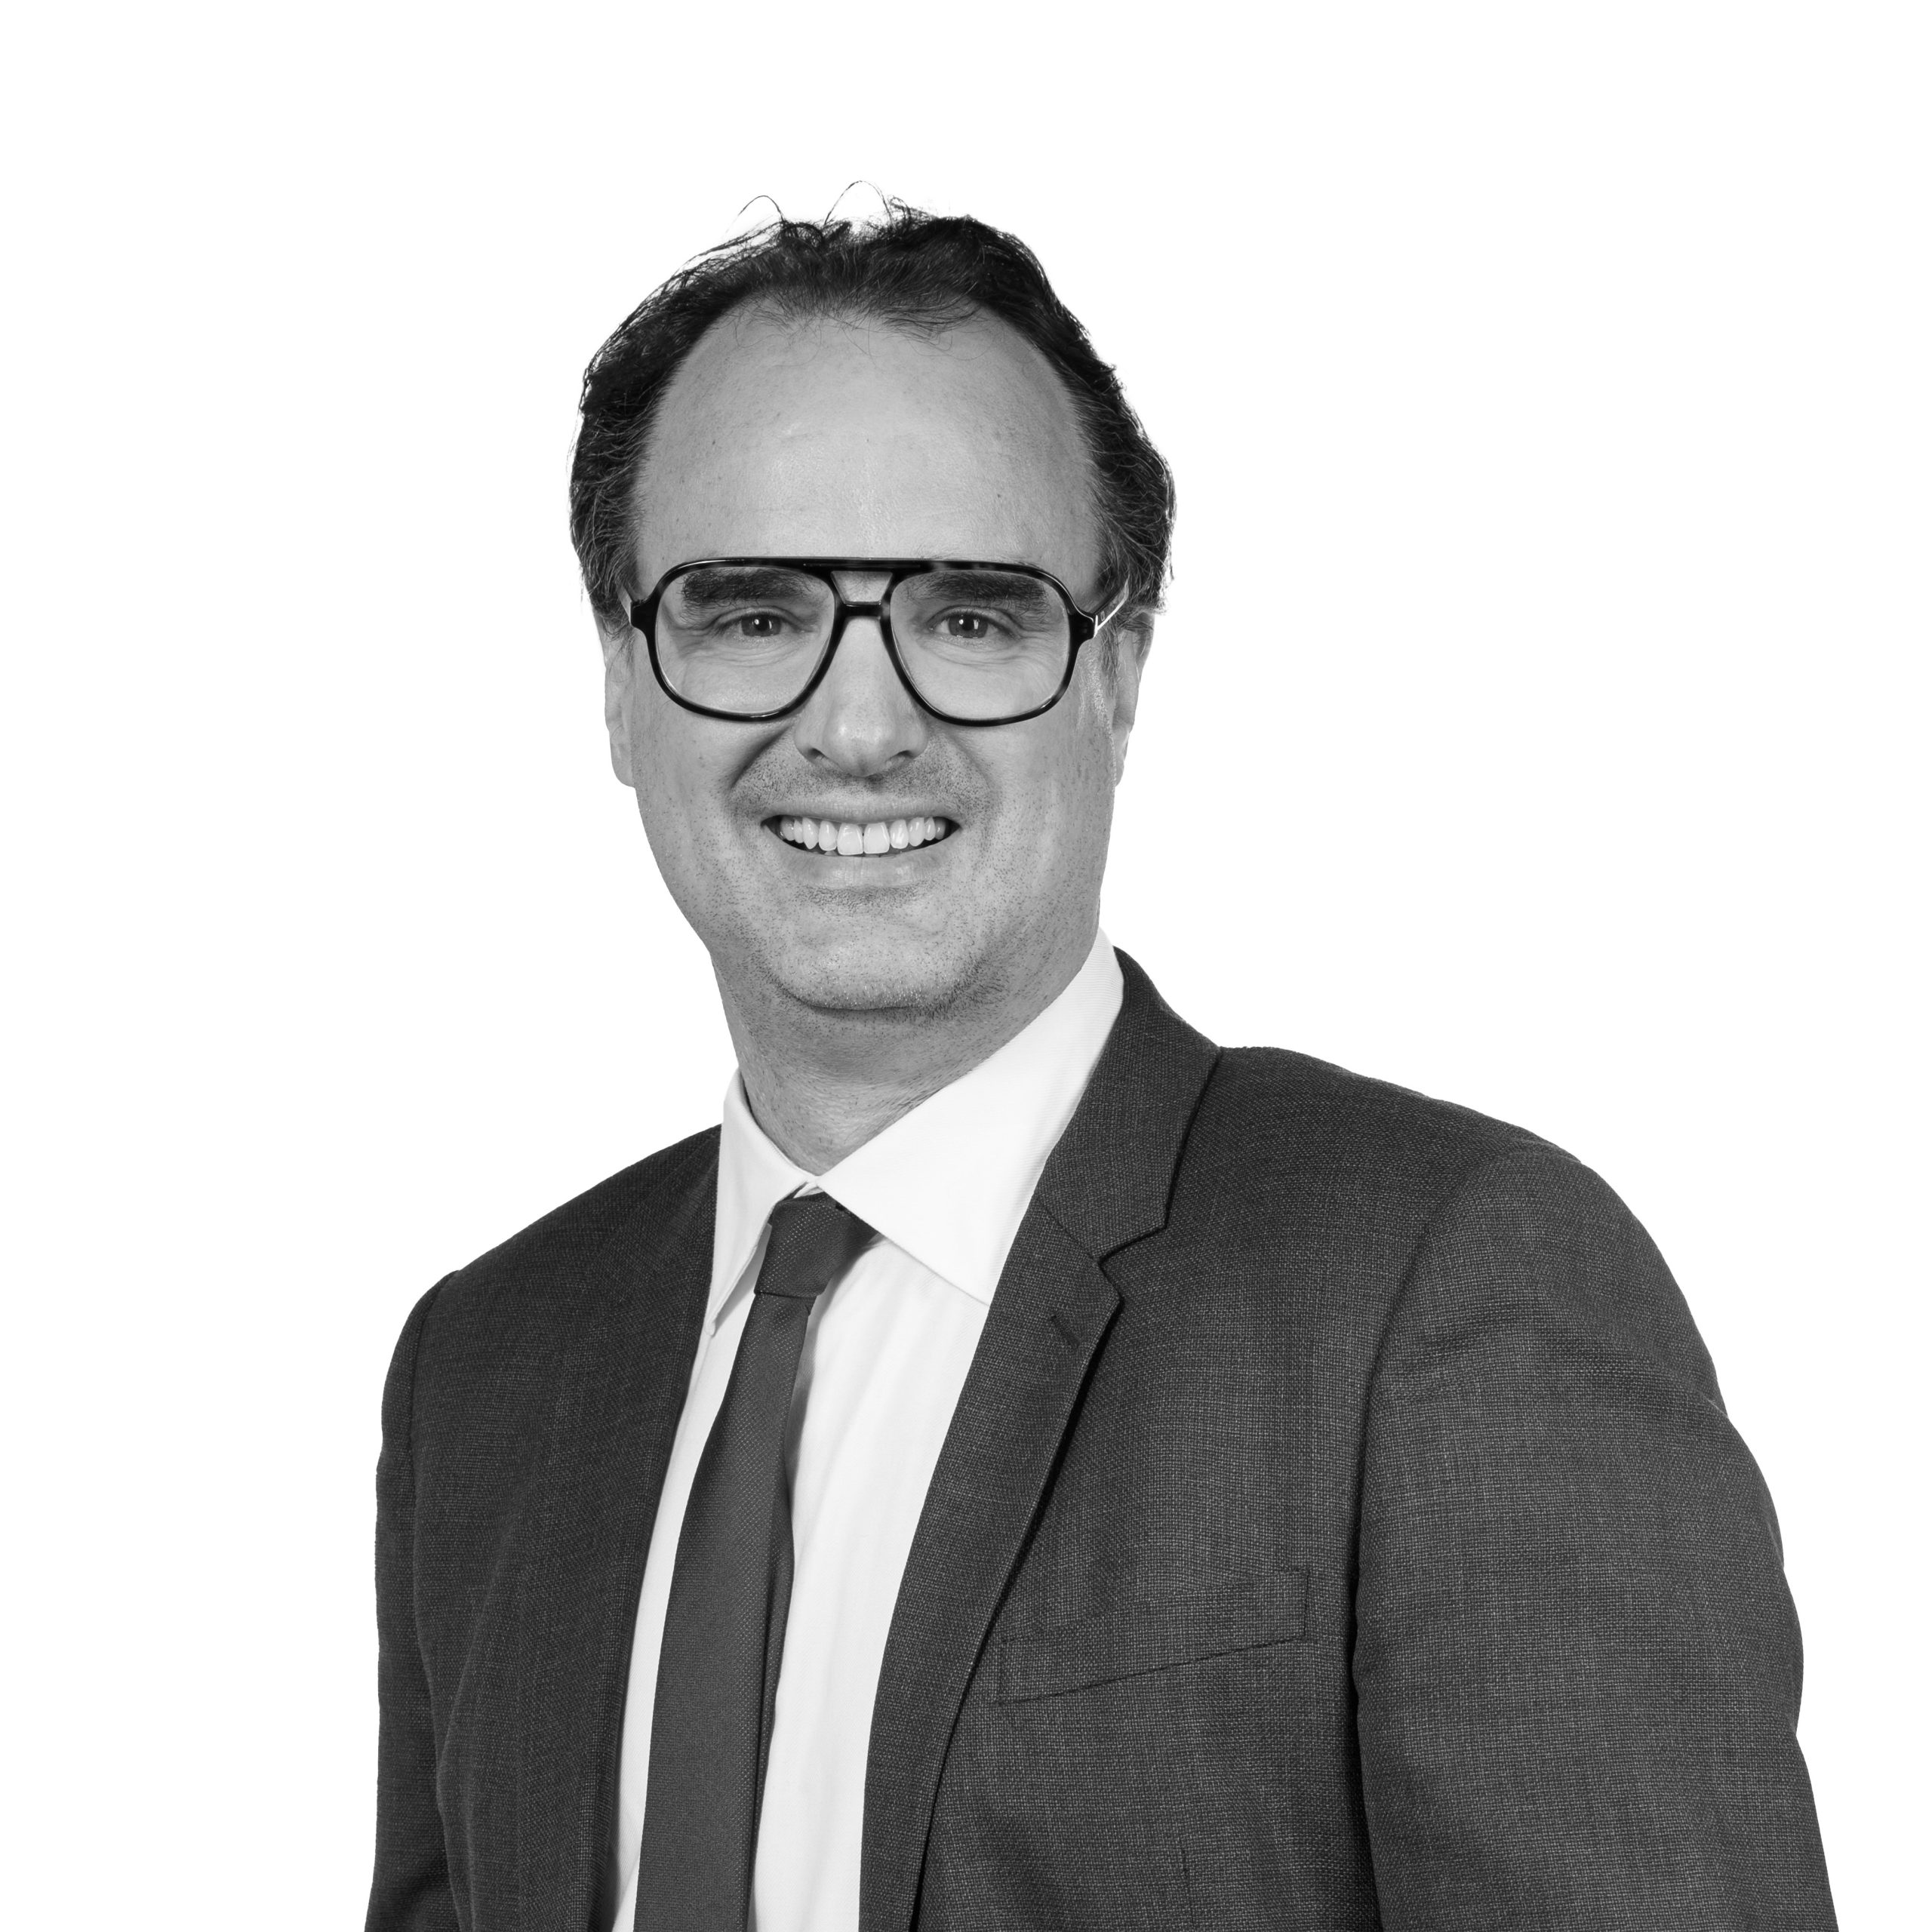
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Le cadre est fixé par le Livre des procédures fiscales. Pour les droits d'enregistrement — vente, succession, donation —, l'administration peut rectifier le prix ou l'évaluation d'un bien lorsqu'il paraît inférieur à sa valeur vénale réelle ; elle suit alors la procédure de rectification contradictoire et doit apporter la preuve de l'insuffisance (article L17 du LPF). Les règles de contrôle des droits d'enregistrement s'appliquent aussi à l'impôt sur la fortune immobilière (article 981 du CGI). Tout se joue donc sur une notion, la valeur vénale : le prix que le bien pouvait obtenir sur le marché, dans son état, à la date qui compte pour l'impôt. La démontrer est l'objet d'une expertise en valeur vénale.
La procédure laisse du temps, mais pas beaucoup. La proposition de rectification doit être motivée, pour que vous puissiez présenter vos observations ou l'accepter (article L57 du LPF) ; vous disposez de trente jours à compter de sa réception (article R*57-1), délai prolongé de trente jours si vous le demandez avant qu'il expire. C'est dans ce délai que l'expertise doit être engagée : elle transforme un désaccord en une valeur construite, que l'administration doit discuter point par point.
Le rapport que nous remettons est un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS, il ne lie pas l'administration : c'est une pièce, qui vaut par ses références et par la rigueur de son raisonnement, et que votre conseil — avocat ou expert-comptable — verse au dossier à chaque étape.
L'administration vous notifie la valeur qu'elle entend retenir et ses motifs : l'impôt concerné, l'acte ou la déclaration en cause, la méthode suivie et, le plus souvent, les ventes qu'elle juge comparables. Sa motivation doit vous permettre de répondre (article L57 du LPF). C'est le document que l'expert lit en premier : la méthode, la date et les références qu'il contient sont la matière même de votre réponse.
Vous avez trente jours pour accepter ou présenter vos observations (article L11 et R*57-1 du LPF), et trente jours de plus si vous en faites la demande avant l'échéance. Vos observations exposent la valeur que vous défendez et pourquoi les termes de comparaison retenus ne conviennent pas. Le rapport d'expertise y est joint ou en reprend les conclusions.
Si l'administration rejette vos observations, sa réponse doit aussi être motivée. Lorsque le désaccord persiste, vous pouvez demander que le litige soit soumis à la commission départementale de conciliation (article L59), dans les trente jours qui suivent la réception de cette réponse (article R*59-1). La commission est compétente pour les insuffisances de prix ou d'évaluation retenues pour les droits d'enregistrement — immeubles, fonds de commerce, clientèles — et pour l'IFI (article L59 B) ; elle rend un avis.
Quel que soit l'avis de la commission, l'administration supporte en principe la charge de la preuve si vous contestez ensuite l'imposition, sauf exceptions que la loi énumère, comme une comptabilité gravement irrégulière (article L192 du LPF). Devant le juge, une expertise amiable n'a pas la force d'une expertise judiciaire : elle compte si elle a été soumise à la discussion contradictoire des parties, sans pouvoir fonder seule la décision (Cass. ch. mixte, 28 septembre 2012).
Un contrôle sur la valeur se gagne rarement sur un principe : il se gagne sur des références. Nous reprenons chaque terme de comparaison de l'administration, nous le situons dans son marché, et nous construisons une valeur que votre conseil peut défendre, sans aller au-delà de ce que les faits permettent.
Une proposition de rectification fondée sur la valeur est d'abord une évaluation, présentée sous la forme d'un acte de procédure. L'expert en isole la méthode, la date retenue, les surfaces, l'état supposé du bien et chaque terme de comparaison. Il repère ce qui manque : une vente postérieure à la date d'imposition, un bien loué comparé à des biens libres, une surface pondérée sans le dire. Votre réponse s'appuie sur cette lecture plutôt que sur une impression d'excès.
Deux ventes ne sont comparables que si les biens le sont : situation, surface, état, date, régime juridique — libre ou occupé, pleine propriété ou démembrée — et conditions de la vente. Nous replaçons chaque référence de l'administration dans son marché, à l'aide des données publiques des demandes de valeurs foncières et de nos propres références, et nous écartons celles qui ne résistent pas à l'analyse, en expliquant pourquoi. L'espace particulier d'impots.gouv.fr ouvre aussi le service Patrim, « Rechercher des transactions immobilières », prévu notamment pour un contrôle fiscal (service-public.fr).
La valeur se juge à la date du fait générateur : la transmission pour une succession ou une donation (article 761 du CGI), le 1er janvier pour l'IFI (article 964), la date de l'acte pour une vente. L'expert reconstitue l'état du bien et le marché à cette date, souvent plusieurs années en arrière : c'est le métier de l'expertise rétroactive, qui écarte les hausses et les travaux postérieurs.
Bail en cours, indivision, servitude, contrainte d'urbanisme, travaux indispensables : autant de facteurs qui pèsent sur un prix réel et qu'une comparaison sommaire ignore. L'expert les chiffre et les justifie, par exemple la décote d'un bien occupé. Et lorsque le contribuable a appliqué un texte selon l'interprétation que l'administration avait publiée et n'avait pas rapportée, elle ne peut pas rectifier en soutenant une interprétation différente (article L80 A du LPF).
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, dirigé par Guillaume Thériez, expert MRICS, membre du réseau national d'experts Groupe ABC, intervient dans toute la France. Nous évaluons ; la procédure reste conduite par vous ou par votre conseil, avocat ou expert-comptable, à qui le rapport est destiné autant qu'à l'administration, et nos honoraires, fixés au devis avant l'analyse, restent indépendants de la valeur que nous concluons.
Le Livre des procédures fiscales n'impose pas de barème : il encadre la façon dont l'administration motive sa rectification. Lorsqu'elle rectifie le prix ou la valeur d'un fonds de commerce ou d'une clientèle en se fondant sur la cession d'autres fonds, son obligation de motivation est remplie par l'indication de la date des cessions retenues, de l'adresse des lieux d'exploitation, de la nature des activités, et des prix, chiffres d'affaires ou bénéfices — ou de moyennes lorsque ces données ne sont pas publiques (article L57 du LPF).
Les barèmes qui circulent, exprimés en pourcentage du chiffre d'affaires selon l'activité, sont des repères de marché. Ils ne remplacent ni l'examen des cessions invoquées — même activité, même emplacement, même rentabilité ? — ni l'analyse de l'excédent brut d'exploitation et du bail. Notre page sur les méthodes et barèmes d'évaluation d'un fonds de commerce les détaille ; l'expertise d'un fonds de commerce les confronte au dossier.
Ces règles fixent l'enjeu financier. Elles ne disent rien de la valeur elle-même : celle-ci se démontre, référence par référence, et c'est sur ce terrain que l'expertise vous sert.
Le calendrier est celui de la procédure : nous fixons au cadrage une date de remise compatible avec votre délai de réponse, en tenant compte de la prolongation que vous pouvez demander. Elle figure dans le devis.
Chaque impôt a sa date et ses règles d'évaluation : l'expertise commence par les identifier.
Les immeubles se déclarent à leur valeur vénale réelle à la date de la transmission, et le bien que le défunt occupait est réputé libre (article 761 du CGI) ; sa résidence principale bénéficie d'un abattement de 20 % si elle est alors occupée par le conjoint, le partenaire de Pacs ou certains enfants (article 764 bis). Voir l'expertise en succession et les risques d'une sous-évaluation en succession.
La valeur s'apprécie au 1er janvier (article 964 du CGI), avec un abattement de 30 % sur la résidence principale (article 973). La valeur doit être appréciée à cette date chaque année : une valeur reprise sans mise à jour, ou une décote qui n'est pas justifiée, fragilise la déclaration. Voir l'expertise pour l'IFI.
Un prix inférieur à la valeur vénale réelle peut être rectifié pour le calcul des droits (article L17 du LPF). L'expertise établit si l'écart s'explique par l'état du bien, son occupation, ses défauts juridiques ou les conditions de la vente. Voir aussi l'insuffisance de prix et la lésion.
La règle de la valeur vénale réelle s'applique à la date de l'acte, qui fixe la base des droits. Une valeur trop basse expose à un rappel ; une valeur trop haute fait payer des droits inutiles. Voir l'expertise pour une donation.
Pour des parts de SCI transmises ou déclarées, la valeur part des immeubles détenus, puis tient compte des dettes, de la liquidité des parts et des clauses des statuts. Voir la valorisation de parts de SCI et, en cas de conflit, le litige entre associés.
Présidée par un magistrat, elle réunit des représentants de l'administration fiscale, un notaire et des représentants des contribuables (article 1653 A du CGI). Elle se prononce sur pièces et sur explications : un rapport clair, qui répond à chaque terme de comparaison, y pèse davantage qu'une contestation de principe.
Textes lus dans leur version en vigueur le 21 octobre 2026.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieC'est l'acte par lequel l'administration informe le contribuable qu'elle entend retenir une valeur plus élevée que celle qu'il a déclarée, parce qu'elle la juge inférieure à la valeur vénale réelle du bien (article L17 du LPF) : droits de succession ou de donation, droits sur une vente, IFI. Elle doit être motivée pour que vous puissiez présenter vos observations ou l'accepter (article L57). Vous disposez de trente jours, prolongeables de trente jours sur demande.
Oui, et c'est souvent le cœur de la réponse. La procédure est contradictoire, et c'est à l'administration d'apporter la preuve de l'insuffisance des évaluations déclarées (article L17 du LPF). Une expertise amiable ne la lie pas : c'est un moyen de preuve, qui vaut par ses références et son raisonnement. Devant le juge, elle n'a pas la force d'une expertise judiciaire : il peut en tenir compte si elle a été soumise à la discussion contradictoire des parties, mais il ne peut pas fonder sa décision exclusivement sur une expertise non judiciaire réalisée à la demande de l'une d'elles (Cass. ch. mixte, 28 septembre 2012, n° 11-18.710).
C'est une commission présidée par un magistrat, qui réunit des représentants de l'administration fiscale, un notaire et des représentants des contribuables (article 1653 A du CGI). Elle est compétente pour les insuffisances de prix ou d'évaluation en matière de droits d'enregistrement et d'IFI (article L59 B du LPF). Si le désaccord persiste après la réponse de l'administration à vos observations, vous pouvez demander sa saisine dans les trente jours (article R*59-1). Elle rend un avis ; quel qu'il soit, l'administration garde en principe la charge de la preuve si vous contestez ensuite l'imposition (article L192).
Sur toute rectification fondée sur la valeur d'un immeuble ou de droits immobiliers : droits de succession et de donation, droits d'enregistrement d'une vente, impôt sur la fortune immobilière, valeur de parts de sociétés immobilières. Notre rôle est l'évaluation ; la procédure est conduite par vous ou par votre conseil, avocat ou expert-comptable, avec qui nous travaillons.
Pour les droits d'enregistrement, en principe jusqu'à la fin de la troisième année suivant celle de l'enregistrement de l'acte ou de la déclaration ; pour l'IFI, jusqu'à la fin de la troisième année qui suit celle de l'imposition, si la déclaration a été déposée. Ce délai ne vaut que si l'acte ou la déclaration révèle suffisamment l'exigibilité de l'impôt (article L180 du LPF) ; à défaut, le délai général est de six ans (article L186).
Le Livre des procédures fiscales n'impose pas de barème. Lorsque l'administration rectifie la valeur d'un fonds de commerce en se fondant sur la cession d'autres fonds, sa motivation est suffisante si elle indique la date des cessions, l'adresse des lieux d'exploitation, la nature des activités et les prix, chiffres d'affaires ou bénéfices (article L57 du LPF). Les barèmes professionnels, en pourcentage du chiffre d'affaires, sont des repères que l'expert confronte à ces cessions et à la rentabilité du fonds.
Oui. Le cabinet évalue des biens partout en France, avec la même méthode ; les visites et les références de marché locales sont organisées au cadrage, en fonction du délai de réponse dont vous disposez.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.